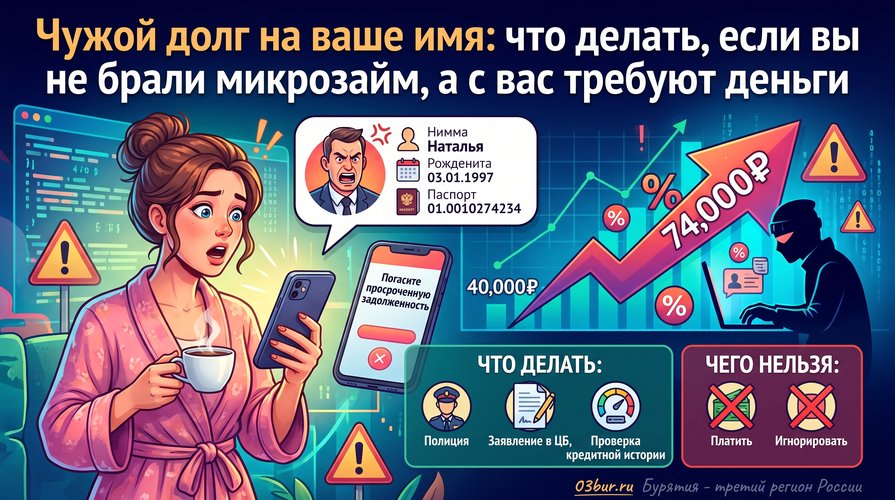
Утром Наталья получила сообщение: «Погасите просроченную задолженность». Она подумала, что ошиблись номером — в микрофинансовые организации она никогда не обращалась. Но следом раздался звонок. Собеседник знал её полное имя, дату рождения и паспортные данные. Сомнений в ошибке больше не было: кто-то оформил заём на Наталью. С процентами долг вырос до 74 000 рублей, хотя изначально речь шла о 40 000. Разбираемся, как такое возможно, что делать и чего категорически нельзя.
Как чужой заём вообще оказывается на ваше имя
Микрофинансовые организации часто выдают займы онлайн — без личного визита, только по паспорту и коду из СМС. Это удобно, но одновременно создаёт лазейку для мошенников. Достаточно данных паспорта и доступа к номеру телефона, который жертва когда-то использовала, но потом забыла о нём или потеряла сим-карту.
Иногда утечка происходит через сайты-посредники, которые маскируются под сервисы подбора займов. Человек заполняет анкету, ставит галочку, не читая условия — и его данные уходят в несколько МФО одновременно. В других случаях паспортные данные покупают на теневых форумах или берут из утёкших баз.
Итог один: на ваше имя оформляют договор, деньги уходят на чужую карту, а долг числится за вами. МФО видит паспортные данные и формально оформленный договор — и считает вас должником. Вы о произошедшем не знаете, пока не начинает звонить коллектор.
Первые шаги Натальи — и почему именно так
Шаг 1. Проверить кредитную историю
Наталья действовала правильно: сначала она проверила, какие записи на неё есть. Через Госуслуги можно узнать, в каких бюро кредитных историй хранится информация о вас. Отчёт покажет все договоры — не только тот, который вы оспариваете, но и другие, если они есть. Злоумышленники иногда оформляют несколько займов за один раз, пока данные актуальны.
Это важный момент: одна запись в кредитной истории — возможно, единичный случай. Но если там две-три заявки из разных МФО в один день, картина серьёзнее. Каждую нужно оспаривать отдельно.
Шаг 2. Направить заявление в МФО
Наталья написала письменное заявление: «Договор не заключала, денег не получала, задолженность не признаю. Прошу провести проверку». Смысл такого документа — официально заявить свою позицию. Без письменного обращения МФО может продолжать требовать долг, ссылаясь на то, что заемщик не оспаривал заём.
В заявлении важно запросить максимум информации:
- копию договора и заявки на заём;
- способ подтверждения личности — как МФО проверила, что это именно Наталья;
- номер телефона, на который отправили СМС-код для подтверждения;
- реквизиты счёта или карты, на которые перечислили деньги.
Ключевое — путь денег. Если 40 000 рублей ушли на карту, оформленную на чужое имя, это прямое доказательство, что заём брал кто-то другой. Если код подтверждения пришёл на номер, который Наталья никогда не использовала, — это тоже аргумент в её пользу. Просто фразы «заём оформлен онлайн» недостаточно, чтобы считать долг обоснованным.
Шаг 3. Обратиться в полицию
Заявление в полицию — это фиксация факта мошенничества. Наталья приложила кредитный отчёт, требования об оплате и переписку с МФО. Зарегистрированное обращение — это документ, который пригодится и в суде, и при оспаривании записи в кредитной истории.
Важно понимать: полиция не аннулирует долг автоматически. Долг исчезнет, только если МФО признает ошибку, либо если запись оспорят через бюро кредитных историй, либо если суд признает договор незаключённым. Но заявление в полицию — необходимое звено: оно подтверждает, что вы не молчали, а действовали как пострадавшая сторона.
Шаг 4. Оспорить запись в кредитной истории
Даже если МФО согласится разобраться, запись в кредитной истории сама по себе не исчезнет. Её нужно оспорить — либо через МФО (как кредитора), либо напрямую через бюро, где она хранится. Бюро обязано принять заявление и провести проверку. Если МФО подтвердит, что заём действительно оформлен не вами, запись удалят.
Если МФО настаивает, что всё оформлено верно, спор переходит в судебную плоскость. Тогда потребуются все собранные документы: заявление в МФО, ответ на него, талон из полиции, сведения о переводе денег на чужую карту, доказательства того, что указанный номер телефона вам не принадлежит.
Чего нельзя делать
Не платите «хотя бы немного». Первое побуждение — внести небольшую сумму, чтобы коллекторы отстали. Это худшее, что можно сделать. Частичный платёж МФО может расценить как признание долга. После этого оспорить договор станет значительно сложнее: вы фактически подтвердили, что признаёте заём своим.
Не подписывайте соглашение о погашении. МФО иногда предлагает оформить рассрочку или отсрочку. Подписав такой документ, вы признаёте долг добровольно — и путь назад будет закрыт.
Не игнорируйте судебные документы. Если пришёл судебный приказ или иск, на них нужно реагировать отдельно и быстро. У судебного приказа есть срок на возражение — 10 дней с момента получения. Если пропустить, приказ вступит в силу, и долг начнут взыскивать через приставов. Переписка с МФО судебную процедуру не останавливает — это два параллельных процесса.
Если МФО отказывается исправлять
Если на письменное заявление приходит отказ или ответа нет вовсе, у Натальи остаётся два пути:
- Жалоба в Центробанк. Банк России контролирует микрофинансовые организации и может проверить, соблюдает ли МФО правила выдачи займов — в частности, как она идентифицировала клиента и на каком основании списала долг. Жалоба не аннулирует долг, но создаёт давление на МФО и может ускорить разбирательство.
- Суд. Наталья может подать иск о признании договора незаключённым и исключении записи из кредитной истории. В суде МФО обязана будет доказать, что именно Наталья — а не кто-то другой — подписала договор и получила деньги. Если деньги ушли на чужую карту, а код подтверждения пришёл на незнакомый номер, доказать это будет крайне сложно. Для МФО такие дела обычно заканчиваются не в их пользу.
Как защитить себя заранее
Чтобы чужой заём не появился на ваше имя, стоит принять несколько мер:
- Проверьте кредитную историю хотя бы раз в год. Дважды в год это можно сделать бесплатно через Госуслуги. Регулярная проверка помогает заметить чужие займы на ранней стадии, пока долг не раздулся за счёт процентов.
- Не оставляйте данные паспорта на сомнительных сайтах. Если сайт обещает подобрать заём за минуту, он может быть не сервисом-посредником, а сборщиком данных.
- Следите за своими сим-картами. Если номер заброшен и не используется, его стоит перевести на себя или заблокировать. Иначе им могут воспользоваться для получения СМС-кодов.
- Заведите дополнительную защиту у оператора — запрет на перенос номера к другому оператору без личного подтверждения. Это снижает риск перехвата номера и получения через него доступа к онлайн-сервисам.
Главное
Микрозайм на ваше имя — это не приговор. Долг, оформленный мошенниками, не делает вас должником по закону, пока МФО не докажет, что договор заключили именно вы. Но молчать нельзя: бездействие работает против вас. Записи в кредитной истории остаются, долг растёт за счёт процентов, а коллекторы продолжают звонить.
Действовать нужно по порядку: проверить кредитную историю — направить заявление в МФО — обратиться в полицию — оспорить запись в бюро. Не платить, не подписывать признание долга, не пропускать судебные документы. Каждый шаг фиксируйте письменно и сохраняйте копии. Если дойдёт до суда, именно эти документы станут основой для того, чтобы долг с вас сняли.