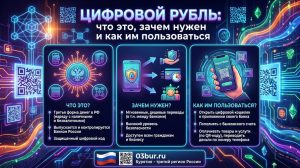
Вы наверняка слышали про цифровой рубль — про него сейчас много говорят. Кто-то путает его с криптовалютой, кто-то думает, что это что-то вроде бонусов или баллов. На самом деле всё проще: это просто ещё один способ хранить и тратить обычные рубли. Только не в виде купюр и не на банковском счёте, а в цифровом виде. Разберёмся без сложных терминов, что к чему.
Что такое цифровой рубль
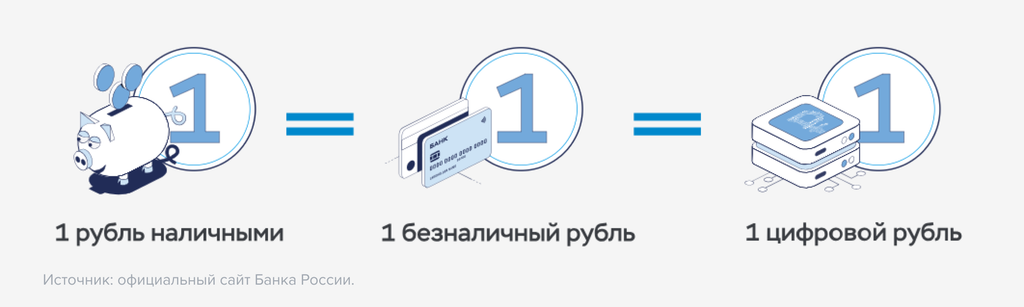
Цифровой рубль — это третья форма привычных нам денег. У рубля уже есть две формы:
- Наличные — это купюры и монеты, которые мы держим в руках.
- Безналичные — деньги на карте и на банковских счетах, которыми мы платим в интернете и в магазинах.
Теперь появилась третья форма — цифровой рубль. Это всё тот же рубль, просто в виде специального цифрового кода. Один цифровой рубль равен одному обычному рублю — ни больше, ни меньше. Его выпускает Банк России, и именно он за него отвечает.
Хранится цифровой рубль не в коммерческом банке, а в цифровом кошельке на платформе Банка России. Но доступ к этому кошельку вы получаете через привычное мобильное приложение своего банка. То есть банк тут работает как проводник: помогает вам зайти в кошелёк, но сам деньги не хранит.
Чем цифровой рубль отличается от других денег
Давайте сравним, чтобы стало совсем понятно.
От наличных. Наличные — это физические деньги: их можно потрогать, положить в кошелёк. Цифровой рубль потрогать нельзя — он живёт только в системе. Зато его не потеряешь и не украдёшь из кармана.
От безналичных денег. Безналичные деньги лежат на счёте в вашем банке. Когда вы переводите их кому-то в другой банк, деньги идут через несколько звеньев — поэтому иногда перевод занимает время. Цифровой рубль ходит по отдельной платформе Банка России, и переводы там происходят быстрее.
От криптовалюты. Тут самое важное: криптовалюту никто не гарантирует, её курс скачет, и нет единого центра, который за неё отвечает. А цифровой рубль — это официальные деньги страны. Банк России гарантирует, что 1 цифровой рубль всегда равен 1 обычному рублю. Это не спекулятивный актив, а платёжное средство.
В чём выгода
У цифрового рубля есть свои плюсы — и для обычных людей, и для бизнеса, и даже для государства.
Для людей. Переводы между людьми в цифровых рублях будут бесплатными. Вы можете отправить деньги другому человеку мгновенно, и с вас не возьмут комиссию. Также можно платить в магазинах — например, отсканировав QR‑код.
Для бизнеса. Бизнесу выгодно принимать такие платежи: комиссия за приём денег от клиентов будет заметно ниже, чем при обычном эквайринге. Плюс расчёты идут круглосуточно, без выходных и праздников. Ещё одна фишка — у каждого цифрового рубля есть свой уникальный код. Это помогает лучше отслеживать, куда и на что пошли деньги.
Для государства. С цифровым рублём проще контролировать целевые выплаты. Например, можно выделить деньги на ремонт школы и технически запретить тратить их на что-то другое. Это снижает риски мошенничества и нецелевого расходования средств.
Что можно делать с цифровым рублём
Если захотите попробовать, вот как это устроено:
- Открыть цифровой кошелёк. Это делается добровольно через приложение банка, который подключён к платформе цифрового рубля. Понадобится подтверждённая учётная запись на «Госуслугах» и ключ электронной подписи (его получают лично). У одного человека может быть только один такой кошелёк, но заходить в него можно через приложения разных банков.
- Пополнить кошелёк. Для этого переводите деньги со своего обычного банковского счёта. Есть лимит: не больше 300 000 рублей в месяц.
- Тратить и переводить. Можно отправлять цифровые рубли другим людям (у которых тоже есть такой кошелёк) или платить ими в магазинах, где принимают эту форму оплаты.
- Вернуть в привычный вид. Если нужны наличные, сначала переведите цифровые рубли на свой обычный счёт, а потом снимите деньги в банкомате или кассе.
Важные особенности: что нужно знать заранее
Чтобы не было сюрпризов, держите в голове несколько важных моментов:
- Это не способ копить деньги. На остаток в цифровом кошельке не начисляются проценты. Вклад в цифровых рублях открыть нельзя, кредит в них тоже не дадут. И кешбэка при оплате не будет.
- Перевод нельзя отменить. Как только вы отправили цифровые рубли, операция считается завершённой. Вернуть деньги через банк не получится.
- Всё прозрачно. У каждого цифрового рубля свой код, и все операции фиксируются. Для честных пользователей это плюс: меньше шансов стать жертвой мошенников.
- Доступ зависит от работы платформы. Если на платформе будут технические работы или у банка временно не будет связи с ней, вы не сможете пользоваться средствами.
- Никто не заставляет переходить на цифровой рубль. Вы сами решаете, пользоваться им или нет. Зарплаты, пенсии и другие выплаты не будут принудительно переводить в цифровые рубли.
Итог
Цифровой рубль — это не замена привычным деньгам, а ещё один удобный инструмент для расчётов. Он подойдёт, если вам важны быстрые и бесплатные переводы, прозрачная история платежей и простой способ платить без лишних комиссий. Если же вы привыкли к карте, кешбэку и вкладам — ничего менять не нужно: обычные безналичные и наличные деньги никуда не исчезают.